
編曲:Paul McCartney
日銀が利上げに踏み切った。これは6月の利上げに続くわずか3カ月という異例の短いインターバルでの追加利上げであり、1995年以来、約31年ぶりの高水準になる。
【😙 得する人(メリットを受ける人)】
① 預貯金や金融資産が多い高齢層(シニア層)利上げにより民間銀行の普通預金や定期預金の金利が上昇💹株式以外の金融資産を多く保有している60代〜70代以上の世代は、これまでに比べて受け取れる受取利息が大幅に増加するため、実質的な資産効果を最も享受しやすい世代と言える。また、利率が上昇している個人向け国債(変動10年など)を購入している人も…✌
② 輸入ビジネスを行う企業・海外旅行に行く人日銀の利上げは、海外(特に米国)との金利差縮小を意識させるため、為替市場で「円高」を誘導しやすい要因になる!円高↗になると、海外からの輸入原材料やエネルギー価格が抑えられるため、輸入業者や、それらに依存する飲食・小売業にはプラス。個人でも海外旅行の費用やブランド品の購入、外食のハードルが下がる。
【😮💨 損する人(デメリットを受ける人)】
① 住宅ローンの「変動金利」を利用している現役・若年層最も直接的な打撃を受けるのが、住宅ローンを変動金利で組んでいる(またはこれから組む)20代〜40代の現役世代。政策金利の上昇に連動して短期プライムレートが上がると、変動金利の適用利率も上昇し、毎月の返済額や総返済額が増加して家計を圧迫。
今回の0.25%の金利利上げによって増える負担は、年間で約14万〜25万円になる。月1〜0万増える事になる。元々、1億のマンション買える人なら大したことないか…🤔
②借入金が多い中小企業・スタートアップ銀行などからの融資(借入金)によって資金繰りを行っている企業は、支払利息の負担が膨らむ。業績が追いついていない状態で利息負担だけが上がると、収益が圧迫され、最悪の場合は倒産リスクが高まったり、従業員の給与引き上げを抑制せざるを得なくなったりする。
※兵庫県の財政悪化がさらに悪化の一途辿る(TT)
③ 日本政府(最大の債務者)日本で最も多額の借金(国債の発行)をしているのは日本政府。金利が上がるということは、国が国債に対して支払う利息(国債費)も増える事を意味する。これにより国の財政状況が一段と悪化し、長期的には増税や社会保障費の削減という形で国民にツケが回ってくる恐れがある。
株価が下がりやすい
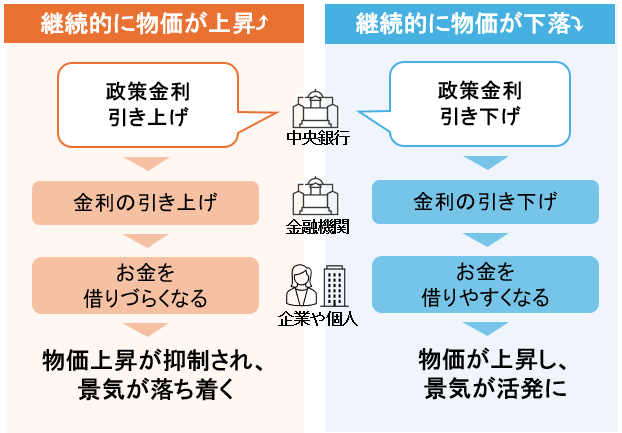
金利の上昇は、企業の資金調達コストを高め、利益の圧迫や設備投資の抑制につながる可能性市場全体では、株式よりも利回りが得やすい債券や預金などに資金が流れやすくなり、株価の下押し要因とされることが多くなる。
為替が円高に振れやすい
他国と比較して日本の金利が相対的に上昇⤴️すると、日本円の利回りの魅力✨️が高まり、投資先として円を選ぶ動きが強まる傾向がある。この結果、外国為替市場では円を買う動きが活発になり、円の需要が高まることで円高↗が進行しやすくなると考えられる。
【この局面において家計や資産運用でNG行動】
👿 焦って投資信託(NISAなど)を全て解約し、預金に戻す。
理由: 利上げが行われる背景には「物価の上昇↗(インフレ)」がある。預金金利が少し上がったとしても、物価の上昇率(インフレ率)に負けてしまえば、お金の実際の価値は目減りする。
👿 住宅ローンの「5年ルール・125%ルール」を過信して放置する。
理由: これらのルールは、毎月の支払額を据え置いているだけで、「免除」されているわけではない。
👿 定期預金や債券を「超長期の固定金利」でガチガチにロックする。
理由: 利上げ局面(金利が段階的に上がっていく時期)では、今後さらに高い金利の金融商品が登場する可能性が高い。今、長期の固定金利で資金を固定(ロック)してしまうと、後からもっと良い条件の預金や債券が出たときに乗り換えられず、実質的な機会損失になる可能性がある。
どちらにしろおいらはローンはないし、特に投資もしていないので関係ないんやけど、一応わかりやすく資料を調べて列記してみた。🤠
要は!日銀の利上げの狙いは、物価の上振れリスクを抑制し、2%の物価安定目標を中長期的に維持すること!
どう??(゜o゜つまらないコラム⁉️確かに、(笑)Must Go On‼️🤣やないよね!自分にもわかるようにまとめてみた。
 にほんブログ村









コメントを残す